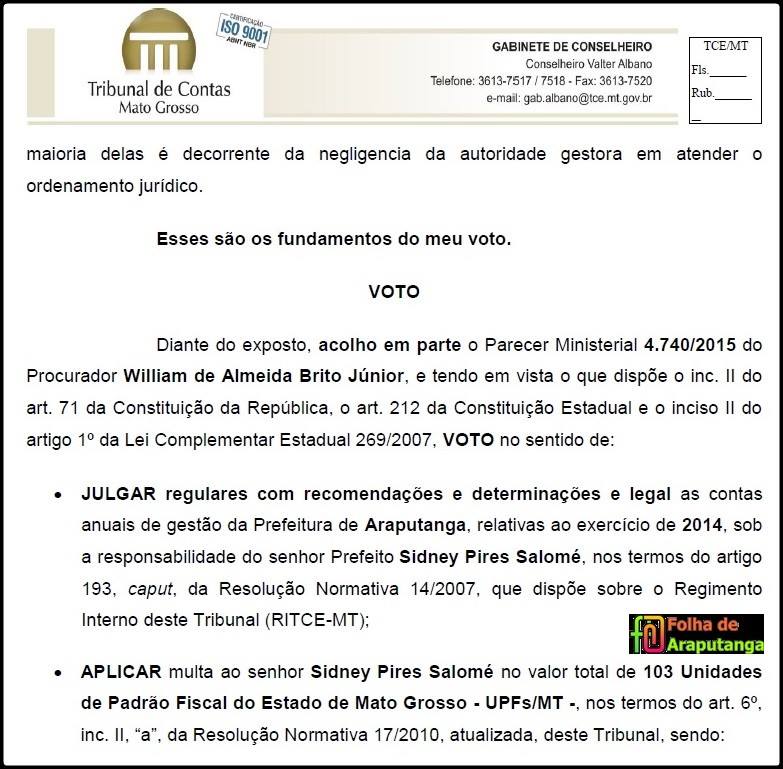
As contas anuais de gestão da Prefeitura Municipal de Araputanga sob responsabilidade do prefeito Sidney Pires Salomé, foram votadas no TCE/MT tendo por Relator, o Conselheiro Valter Albano.
A Folha de Araputanga teve acesso ao Processo 16179/2014 cujo relatório técnico de auditoria apontou 26 irregularidades, das quais, 20 foram atribuídas ao prefeito Siney, sendo três delas, em conjunto com outros responsáveis, 1 ao Presidente da Comissão Permanente de Licitação; 1 aos Contadores; 2 à Secretária Municipal de Educação; 1 aos Secretários Municipais de Saúde; e a última ao servidor responsável pelo sistema de controle da frota da Prefeitura, aponta o documento na página 18.
22 IRREGULARIDADES MANTIDAS
Os responsáveis apresentaram suas defesas. Depois de analisadas, a equipe técnica manteve 22 irregularidades graves, conforme a resolução normativa deste Tribunal, entre as quais: 18 são de responsabilidade do Prefeito, sendo 2 delas em conjunto com os Secretários de Saúde; 1 do Presidente da Comissão de Licitação; 1 dos contadores; 1 do Secretário de Saúde; e a última do servidor responsável pelo sistema administrativo de gerenciamento de transporte.
RESPONSABILIDADE DO PREFEITO
Entre as diversas irregularidades referentes à Gestão Fiscal/Financeira constam:
1 - Não pagamento das guias de recolhimento do ISS da prefeitura de Araputanga, atraso no recolhimento de contribuições previdenciárias realtivas ao 13º e salários de dezembro 2014;
2 - Pagamento de despesas referente a bens e serviços em valores superiores ao praticado no mercado e/ou superiores ao contratado – superfaturamento;
3 - Pagamento mensal para utilização de softwares sobre “protocolo e processo” e “controle interno” que não foram instalados nas máquinas da prefeitura municipal de Araputanga, por conseguinte, não estão em funcionamento, caracterizando superfaturamento quantitativo;
4 - Prestação de contas irregular de diárias;
5 - Realização de despesas consideradas não autorizadas, irregulares e lesivas ao patrimônio público, ilegais e/ou ilegítimas;
6 - Realização de despesas antieconômicas com sistema de controle de almoxarifado que era utilizado de forma imprópria, sem que se atingisse seu objetivo, controlar a entrada, saída e estoques de insumos.
7 - Os processos de inexigibilidade licitatória 02/2014, 03/2014, 05/2014, 06/2014, 07/2014, 08/2014 e 10/2014, ao arrepio do que preconiza o art. 26, parágrafo único, III, da Lei 8.666/93, foram ratificados pela autoridade competente e culminaram em contratos administrativos sem a devida inserção naqueles autos procedimentais precedentes de justificativas dos preços praticados pelo artista contratado em eventos do mesmo porte;
8 - A prefeitura não cumpre o cronograma de implantação da nova contabilidade regulamentado pela Resolução Normativa 03/2012;
9 - Os agentes de saúde estão mantidos em seus respectivos cargos sem respeito às determinações contidas no texto constitucional e nos normativos do TCE/MT;
10 - . Descumprimento de determinações feitas ao gestor do município no Acórdão 1707/2014;
11 - O Sr. Sidney Pires Salomé, na qualidade de ordenador das despesas incorridas às expensas do contrato 002/2014, realizou pagamentos (R$ 52.402,00, R$ 10.611,29, R$ 31.813,55 e R$ 57.658,85) via sistema bancário para o Hospital Geral e Maternidade de Araputanga (fornecedor da avença), conforme Doc. digital 52204/2015, fls. 114,133,141 e 166, quando deveria ter delegado a referida função pagadora a outrem, preservando, assim, o princípio da segregação de funções no âmbito da prefeitura;
12 - Contratação de pessoal por tempo determinado se atender à necessidade temporária de excepcional interesse público, burlando a exigência de realização de concurso público;
13 - A prefeitura municipal de Araputanga possui portal da transparência, porém, não estão sendo disponibilizadas todas as informações estabelecidas no Anexo III da Resolução Normativa do TCE-MT 14/2013;
O relatório aponta também as responsabilidades atribuídas aos Srs. Sidney Pires Salomé, Tony Fabrício Larranhagas Mamedes e Jaquison Correa da Cunha. Entre os apontamentos estão:
A - Realização de pagamentos no âmbito da prefeitura de Araputanga, no valor total de R$ 2.271.142,40, exercício financeiro de 2014, às expensas do contrato 002/2014, sem que, na consecução dos desembolsos, fosse observada a respectiva existência de documentos comprobatórios dos fatos geradores;
B - Controle ineficiente de medicamentos, implicando desperdícios causados pela falta de aferição de demanda, descontrole na dispensação e na aquisição dos medicamentos. Descumprimento a Lei 8080/90, o Decreto 7.508/90, o art. 15 da Portaria 1555/2013 e o Manual de Instruções Técnicas do SUS;
e,
C - Os medicamentos não são estocados em local apropriado, insurgindo contra o Manual de Instruções Técnicas do Ministério da Saúde
Formado por 27 páginas o documento do Relator aponta, a partir do item 18 a responsabilidade que recai sobre o Sr. Edonias Alves da Costa.
No item 19 a responsabilidade atribuída ao prefeito e ao secretário de saúde e, a partir do item nº 20 o que foi atribuído aos Srs. Josimar Alex de Barros, Elias Rodrigues de Oliveira e João Pereira de Lima.
Consta do documento que o Ministério Público de Contas emitiu parecer 4.7640/2015 opinando pela regularidade das contas, com recomendação, determinações legais e aplicação de multa aos responsáveis.